Считаю, что выгоднее — эквайринг или СБП, и как перевести сайт на приём денег без сюрпризов от банка и налоговой.
3 мин чтения
СБП на сайте: как подключить и почему это дешевле эквайринга
Разбираю, что дешевле — эквайринг картой или оплата по СБП, и что реально нужно, чтобы подключить приём денег на сайте законно, без штрафов за кассу.
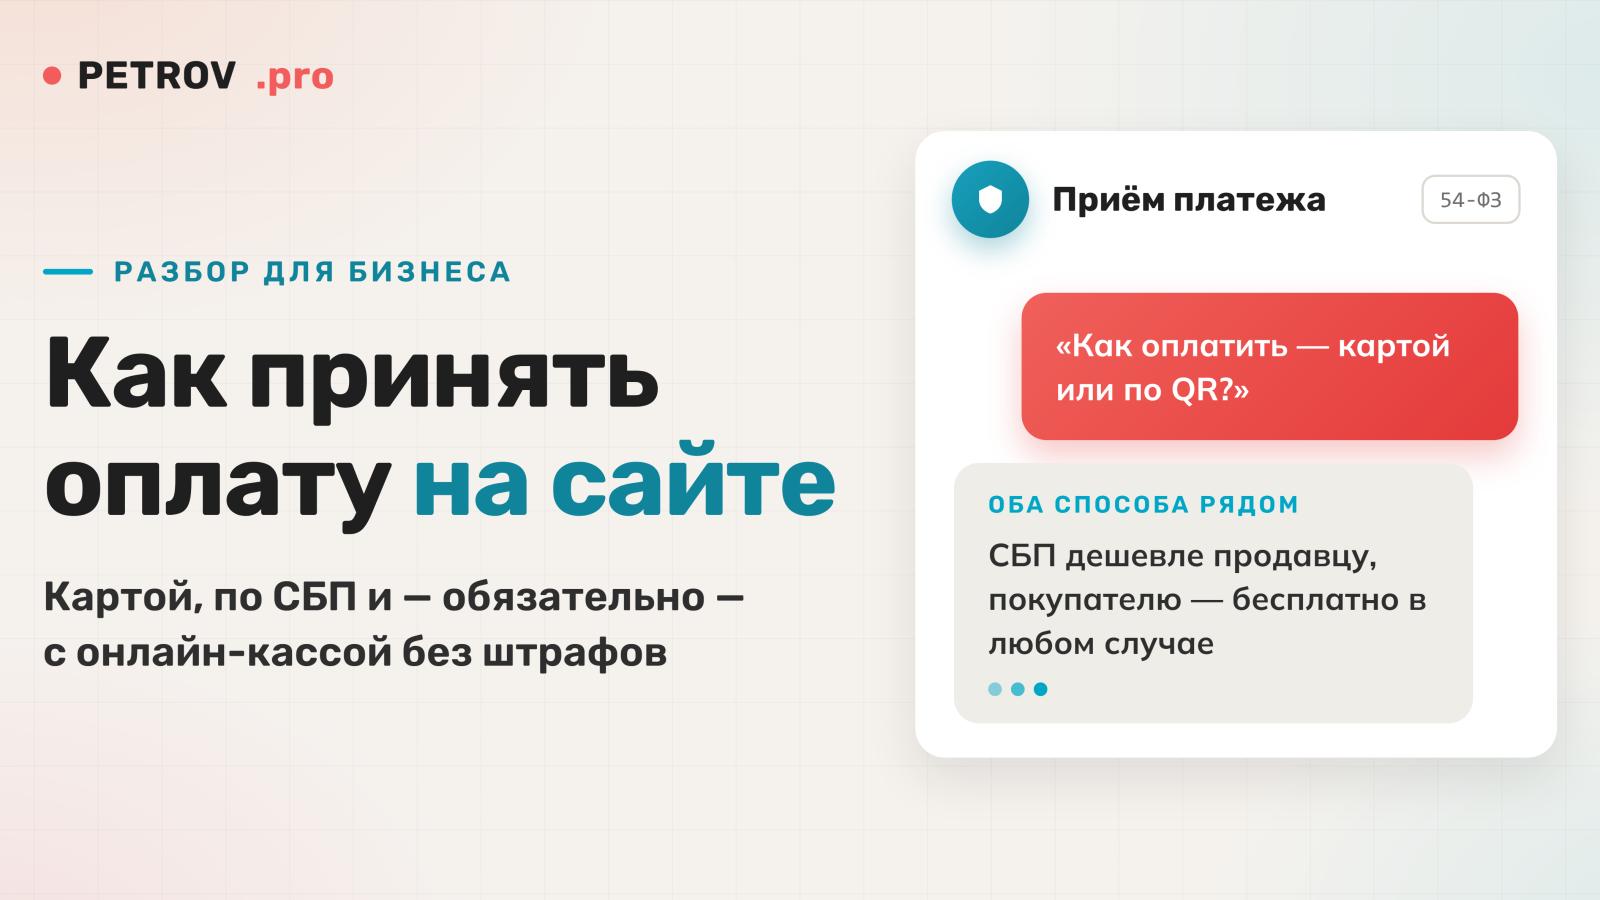
Короткий ответ: если сайт продаёт не только товары с доставкой курьером под расчёт, а хоть что-то цифровое или на подписке — СБП почти всегда обходится дешевле карточного эквайринга. Разница в комиссии не символическая, а на цифровых продуктах — ощутимая.
Но «подключить» здесь не значит «включить галочку в личном кабинете банка». Есть нюансы и с самим платежом, и с онлайн-кассой, о которых лучше знать до, а не после штрафа.
Что вообще нужно сайту, чтобы принимать деньги
Технически варианта два: подключить эквайринг к сайту (приём карты) или оплату по СБП — по QR-коду или ссылке. Оба обычно подключаются не напрямую в банке, а через платёжного агрегатора (провайдера), который даёт готовый модуль оплаты для сайта и одновременно и карту, и СБП в одном окне.
Третий обязательный элемент — касса. Она нужна почти всегда, независимо от способа оплаты, и об этом ниже отдельно — тема слишком важная, чтобы упоминать её вскользь.
СБП или эквайринг: что выгоднее
Вот тут и начинается развилка, ради которой всё затевалось.
| Параметр | Эквайринг картой | <span class='yes'>СБП</span> |
|---|---|---|
| Комиссия продавцу (ориентир, осень 2026) | обычно 2,2–2,8% от оборота | обычно до 1%, часто 0,4–0,7% |
| Для покупателя | как обычно, картой | бесплатно — платит только продавец |
| Возврат клиенту | стандартная процедура банка | требует отдельной настройки у провайдера |
| Где выгода заметнее | привычные покупки, высокий чек | цифровые товары, подписки, инфопродукты |
Точные цифры каждый банк и агрегатор считает по-своему — от отрасли, оборота и истории возвратов. Это ориентир на дату публикации, а не тариф, который можно вписать в договор не глядя.
Актуальную комиссию уточняйте у своего банка или в агрегаторе — актуальные тарифы и разъяснения по СБП публикует НСПК.
Комиссии меняются быстрее, чем хотелось бы: тарифы СБП периодически пересматриваются, так что кто-то из банков со временем чуть пересмотрит условия для бизнеса.
Когда собирал Турникет 10 000 ₽ — сервис платных подписок на закрытый Telegram-канал, — пришлось руками прикинуть экономику именно на цифровом продукте: доступе к контенту, без склада и доставки.
На мой взгляд, здесь разница ощущается сильнее, чем в обычной рознице: чем ближе продукт к «просто выдать доступ», тем больше в итоге остаётся у продавца именно после СБП, а не после карты (это, кстати, ровно та причина, почему подписки и инфопродукты так охотно уходят в QR-оплату).
Как подключить СБП к сайту
В общем, порядок действий почти всегда один и тот же:
- Выбрать платёжного агрегатора с поддержкой СБП (обычно это тот же провайдер, что даёт и карточный эквайринг, — включить можно сразу оба способа).
- Подписать договор и пройти проверку продавца (документы ИП или юрлица, реквизиты).
- Встроить модуль оплаты на сайт — виджет, кнопку или форму с редиректом на оплату; на готовых CMS это обычно плагин, на самописном сайте — интеграция по API.
- Настроить кассу так, чтобы чек формировался в момент оплаты, а не отдельным действием.
- Сделать тестовый платёж на небольшую сумму и проверить, что деньги и чек доходят туда, куда нужно.
Если сайт делаю я — приём платежей обычно закладывается на этапе интеграций как часть Интернет-магазин под ключ от 120 000 ₽ , а не докручивается потом отдельным проектом.
Итоговая смета для интернет-магазина всё равно считается по объёму — шаблонной цифры тут просто не существует.
Касса и закон: без советов юриста
Нужна ли онлайн-касса интернет-магазину? Почти всегда — да, и способ оплаты тут ни при чём.
Касса нужна почти всегда
И эквайринг, и СБП требуют онлайн-кассу — чек нужно пробивать в момент оплаты, а не постфактум. Исключения узкие: самозанятые без сотрудников с доходом до 2,4 млн ₽ в год или случаи, когда деньги принимает посредник и сам формирует чек. За работу без кассы штрафуют по ст. 14.5 КоАП РФ: ИП и должностных лиц — от 10 000 ₽ (доля суммы расчёта, но не менее этой суммы), юрлиц — от 30 000 ₽. Дальше — вопрос к бухгалтеру или юристу: это не тот случай, где стоит гадать самому, а правила и режимы налогообложения у всех разные.
Принимать оплату на сайте «юридически» — это в первую очередь про кассу и корректное оформление продавца, а не про сам способ платежа: банку и налоговой не так важно, картой заплатили или по СБП, важно — пробит ли чек и на кого оформлен приём денег.
Готов ли ваш сайт принимать оплату
- Есть ИП или юрлицо, на которое можно оформить приём платежей
- Знаете, кто формирует чек по 54-ФЗ — вы или посредник
- Прикинули средний чек и обороты, чтобы сравнить тарифы
- Понимаете, нужен ли СБП отдельно или вместе с картой
- Уточнили у банка или агрегатора актуальную комиссию, а не цифру из статьи
/
Дешевле — не всегда значит проще. Но раз посчитать разницу можно за один звонок в банк, почему бы не начать с этого сегодня?
Считаем, что выгоднее для вашего сайта?
Посмотрю на ваш средний чек и обороты, сравню эквайринг и СБП и подскажу, с чего начать подключение. Бесплатно, 15 минут.